
Top 5 acteurs du e-bike sharing en 2026 : qui mène la course ?
De la portée globale de Lime à la batterie swap de Gogoro : voici les 5 acteurs de l'e-bike sharing qui mènent le marché en 2026.
De la portée globale de Lime à la batterie swap de Gogoro : voici les 5 acteurs de l'e-bike sharing qui mènent le marché en 2026.
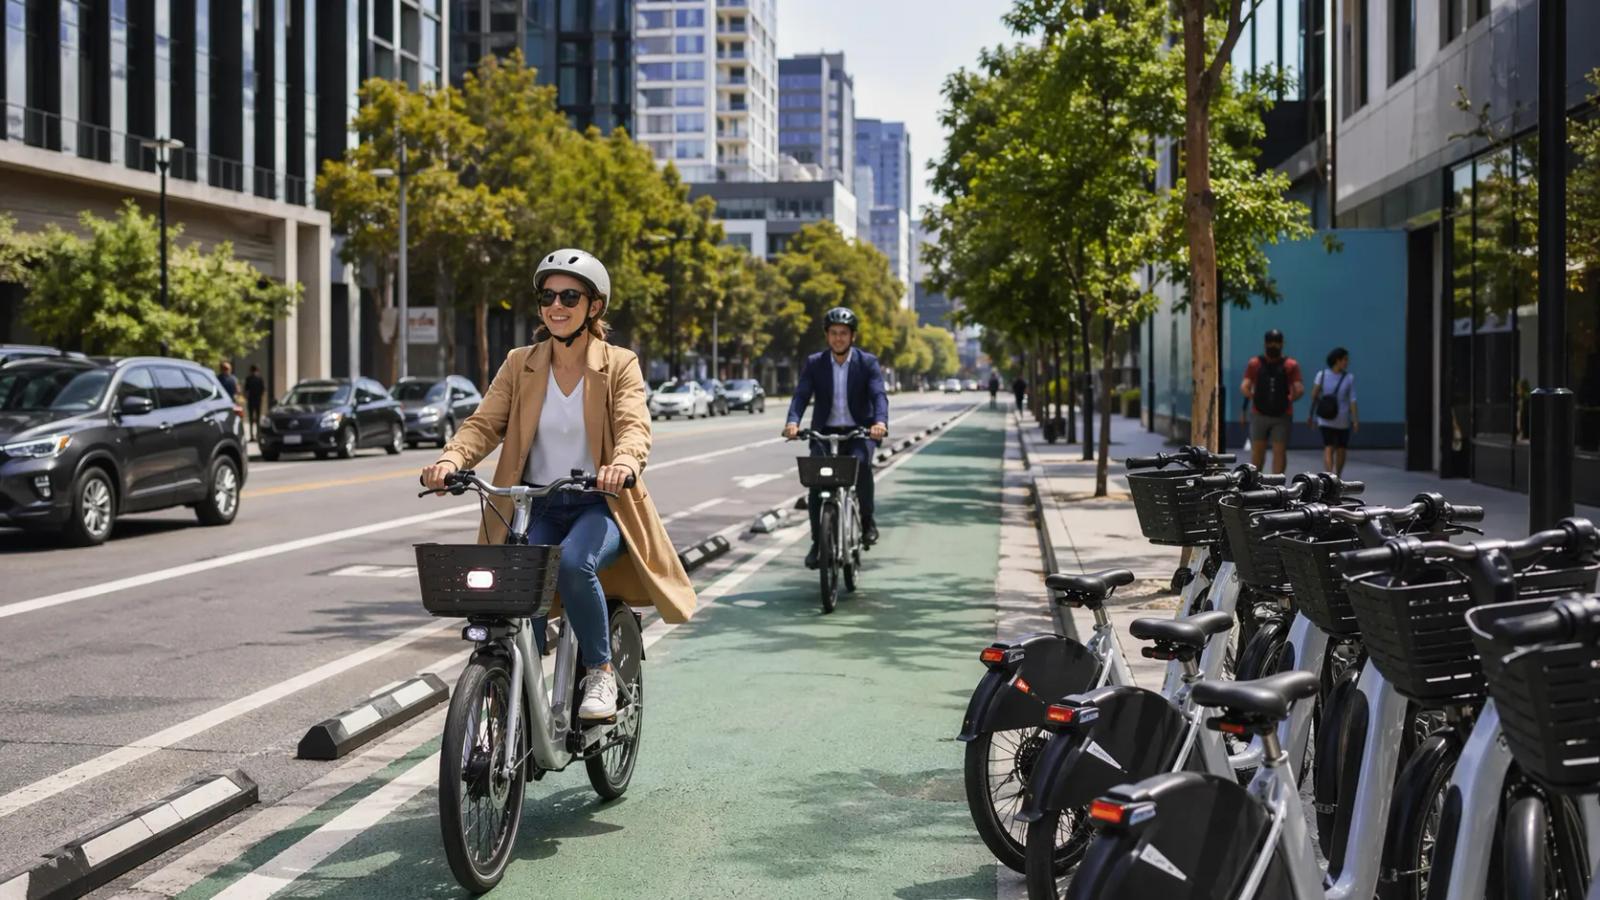
Au 8 avril 2026, le marché mondial du vélo électrique en libre-service se développe à un rythme remarquable — et si vous vous êtes déjà demandé quelles entreprises mènent réellement ce secteur, honnêtement, vous n'êtes pas seul. La vérité, c'est que la plupart des gens ne peuvent citer que deux ou trois opérateurs, alors que des dizaines d'acteurs sérieux s'affrontent sur les cinq continents.
Approvisionnement Direct Usine & Fabrication OEM/ODM avec ClipClop
Les partenaires commerciaux peuvent visiter notre infrastructure industrielle sur notre page Usine de Fabrication VAE OEM/ODM, consulter les configurations de référence sur notre CS01 Fat Tire & CS04 Commercial Utility Platforms, ou demander directement une cotation FOB par conteneur sur notre Portail de Demande de Devis Commercial (MOQ 20).
Dans cet article, je vais vous présenter les cinq entreprises qui méritent vraiment qu'on s'y intéresse en ce moment. Certaines pourraient vous surprendre. Et je vais être transparent — j'aborde ce sujet depuis le point de vue de quelqu'un qui travaille dans le secteur du vélo électrique, donc je m'appuie sur des actualités, des données de marché et sur ce que ces entreprises font réellement en 2026.
Approvisionnement clé en main de matériel pour opérateurs de mobilité partagée et en abonnement
Spécifications matérielles pour flottes commerciales : durabilité, télématique et échange de batteries
Les vélos électriques grand public prêts à l'emploi tombent en panne en moins de 90 jours en environnement de mobilité partagée. ClipClop fabrique des plateformes de flotte partagée sur mesure conçues pour 3+ années de fonctionnement continu en extérieur, des connecteurs électriques étanches IPX7 et une compatibilité avec les hubs de charge centralisés, avec approvisionnement direct en usine.
Le contexte du marché est déchaîné en ce moment
Avant d'entrer dans le détail des entreprises, laissez-moi vous dresser un panorama. En 2020, le marché mondial du vélo électrique en libre-service a déployé environ 1,642 million d'unités. D'ici 2027, les projections tablent sur 10,854 millions d'unités — soit un taux de croissance annuel composé d'environ 25,89 %. Le marché était évalué à environ 8,58 milliards de RMB en 2020 et devrait atteindre 67,077 milliards de RMB d'ici 2027.
Concrètement, qu'est-ce que cela signifie ? L'infrastructure du vélo électrique en libre-service se développe plus vite que presque tous les autres segments de la mobilité urbaine. Et cela crée de réelles opportunités — mais aussi une réelle confusion — pour les villes, les investisseurs et les usagers quotidiens qui cherchent à savoir qui est vraiment fiable.
1. Lime — Le géant mondial qui tire de dures leçons
Lime se présente comme la plus grande entreprise mondiale de véhicules électriques en libre-service, et honnêtement, son ampleur est difficile à contester. L'opérateur est présent dans plus de 280 villes, dans près de 30 pays sur cinq continents, et propose à la fois des vélos et des trottinettes électriques à des tarifs réellement accessibles pour la plupart des usagers urbains.
Mais voici le point auquel je reviens sans cesse — l'ampleur ne garantit pas automatiquement des opérations fluides. En septembre 2024, le Conseil municipal de Londres a pour ainsi dire mis Lime en garde, avertissant que si les problèmes de sécurité liés au stationnement aléatoire sur les trottoirs et la chaussée n'étaient pas résolus, les vélos de Lime seraient retirés des arrondissements du nord-ouest en quelques mois.
Je réfléchis souvent à cela lorsque j'évalue les entreprises de micromobilité. Le défi ne se limite pas à concevoir un bon produit — il s'agit aussi de gérer les comportements à l'échelle du parc. Lime a répondu en déclarant comprendre l'importance d'un service sûr et en s'engageant à collaborer avec le conseil municipal, tout en soulignant que la municipalité doit investir dans des infrastructures de stationnement adaptées. Ce qui nous amène à... en fait, je ne suis pas certain que la question du financement ait déjà une réponse claire. Cette tension entre opérateurs et municipalités va être l'un des récits fondateurs de cette industrie.
Ce que je constate chez Lime : c'est le seul opérateur de cette liste à disposer d'une portée mondiale authentique à grande échelle. Cette expérience de la gestion d'environnements réglementaires variés — des villes européennes aux marchés d'Asie du Sud-Est — est un atout qu'on ne reproduit pas du jour au lendemain.
2. Lyft — Bien plus que de simples courses
La plupart des gens connaissent Lyft comme l'alternative à Uber pour se déplacer dans les villes américaines. Mais voici ce qui a retenu mon attention : Lyft a discrètement constitué un portefeuille de micromobilité très sérieux. Au-delà du simple VTC, l'entreprise propose désormais du vélo en libre-service et de la location de trottinettes électriques dans plusieurs villes des États-Unis.
À la lecture de leurs résultats financiers pour l'exercice 2023, Lyft a annoncé un chiffre d'affaires total de 4,4 milliards de dollars — en hausse de 8 % par rapport aux 4,1 milliards de dollars de l'exercice 2022. Leur perte nette s'est considérablement réduite, passant de 1,6 milliard de dollars en 2022 à 300 millions de dollars en 2023. C'est une trajectoire significative, un peu comme voir quelqu'un passer de « on cherche encore sa voie » à « on tient là une vraie entreprise ».
Je ne dirais pas que Lyft est l'histoire de micromobilité la plus excitante, mais c'est probablement la plus sous-estimée. L'entreprise dispose de la base d'usagers, de l'intégration applicative et des relations avec les villes dont la plupart des start-ups rêveraient. Si elle décide d'accélérer spécifiquement sur le vélo électrique en libre-service, elle pourrait devenir une véritable force.
3. Tier Mobility — Bâtir le leader européen
Tier Mobility a franchi une étape importante en 2024 en fusionnant avec Dott, autre opérateur européen de micromobilité. L'objectif affiché : créer le plus grand opérateur de mobilité partagée du continent. Je pense que cette opération est très pertinente sur le plan stratégique. L'environnement réglementaire européen est complexe, et disposer d'une taille critique aide dans les négociations avec les villes, la maintenance du parc et l'efficacité de la chaîne d'approvisionnement.
Tier s'est toujours concentrée sur la mobilité urbaine durable, en particulier le problème du « dernier kilomètre » — ce décalage frustrant entre l'endroit où les transports en commun vous déposent et celui où vous devez réellement vous rendre. Ses trottinettes et vélos électriques sont conçus précisément pour ces trajets courts et pratiques qui rendent la vie en ville plus supportable.
Ce que je veux dire, c'est que Tier ne cherche pas à remplacer votre voiture ou votre train. L'entreprise s'attaque à la partie agaçante, à la fin du parcours. Et honnêtement, ce positionnement me semble être le bon pour ce marché.
L'entreprise est présente dans 55 villes réparties dans 11 pays selon sa dernière communication publique, et la fusion avec Dott devrait sensiblement élargir cette empreinte. Je vais suivre avec attention la capacité de l'entité combinée à maintenir la qualité de service tout en se développant — c'est là que tout se joue.
4. Spin — Le pionnier américain
Spin se distingue à mes yeux parce que c'est l'entreprise qui a littéralement écrit le manuel de la mobilité sans station aux États-Unis. Elle a lancé le premier programme de mobilité sans station du pays et a largement participé à la création du tout premier système mondial de permis de mobilité — ce qui signifie qu'une grande partie des règles que les autres entreprises respectent aujourd'hui existent parce que Spin a contribué à les élaborer.
En septembre 2024, la ville de San Jose a annoncé son intention de déployer 1 000 trottinettes Spin dans ses rues tout en retirant progressivement les trottinettes Bird restantes. À mes yeux, c'est un signal fort de la part d'une grande ville américaine — San Jose a clairement estimé que Spin était le partenaire qu'elle voulait pour son programme de micromobilité.
Spin exploite des trottinettes électriques sans station sur des campus et dans des villes d'Amérique du Nord et d'Europe. Son principal facteur de différenciation a toujours été sa volonté de collaborer étroitement avec les municipalités sur les exigences de permis, une approche à la fois plus coûteuse et plus durable que celle du « lancer d'abord, demander pardon ensuite » adoptée par certains concurrents.
Je vais être honnête avec vous : Spin n'a pas l'empreinte mondiale de Lime ni la puissance financière de Lyft. Mais en matière de relations avec les villes et d'expérience opérationnelle sur le marché américain, l'entreprise est aussi solide que n'importe qui.
5. Gogoro — L'innovateur de l'échange de batterie
Gogoro est l'exception de cette liste — ce n'est pas vraiment une entreprise de partage au sens traditionnel d'un parc de véhicules. À la place, l'entreprise fabrique des deux-roues électriques misant sur sa technologie propriétaire d'échange de batterie. L'idée est élégante : au lieu de brancher le véhicule pour le recharger, on échange sa batterie déchargée contre une batterie pleine dans une station d'échange, une opération qui prend à peu près le temps de faire le plein d'un réservoir d'essence.
Sa gamme Smartscooter intègre des fonctionnalités telles qu'une ergonomie de selle soignée, la vérification par empreinte digitale pour le déverrouillage et une application mobile qui permet de surveiller le niveau de batterie en temps réel. Ce sont des choix produit réellement bien pensés pour les usagers urbains.
Ce qui est intéressant en 2026 : Gogoro s'associe à Cycle & Carriage pour lancer à Singapour des deux-roues électriques équipés de la fonction d'échange de batterie. L'entreprise a réellement commencé à tester ce dispositif en mars 2024 avec foodpanda, le service de livraison de repas, afin d'évaluer les performances de la plateforme dans un cadre commercial réel.
Je pense que Gogoro représente un pari différent — non pas la gestion de flotte, mais l'infrastructure et la conception des véhicules. Si l'échange de batterie devient la norme pour les deux-roues électriques urbains, Gogoro pourrait se retrouver en position de force. La grande inconnue est de savoir si les grands marchés au-delà de Taïwan et de Singapour adopteront ce modèle.
Ce que cela signifie pour le secteur
À la lecture de ces cinq entreprises, je suis frappé par la diversité de leurs approches. Lime court après une échelle mondiale en composant avec la réalité chaotique d'une régulation ville par ville. Lyft s'appuie sur une plateforme existante pour élargir progressivement ses offres de mobilité. Tier consolide l'Europe. Spin construit des relations approfondies avec les villes aux États-Unis. Et Gogoro parie sur l'innovation matérielle et l'infrastructure.
Qu'est-ce que cela signifie pour vous en tant qu'usager, planificateur urbain ou simplement acteur intéressé par ce domaine ? Je pense que la plus grande opportunité est encore devant nous. Les projections de marché sont vertigineuses — de 1,6 million d'unités déployées à près de 11 millions d'ici 2027. Cette croissance doit être captée par quelqu'un, et à l'heure actuelle, le paysage concurrentiel reste suffisamment fluide pour que les vainqueurs finaux ne soient pas encore désignés.
Mon instinct me dit que les deux prochaines années vont séparer les entreprises qui auront su mettre en place des opérations urbaines durables de celles qui se sont contentées de croître trop vite. Celles qui sauront collaborer efficacement avec les collectivités locales et entretenir réellement leur parc vont l'emporter.
Questions fréquentes
Quelle est la croissance projetée du marché du vélo électrique en libre-service d'ici 2027 ?
Le marché mondial du vélo électrique en libre-service devrait passer de 1,642 million d'unités déployées en 2020 à 10,854 millions d'unités d'ici 2027, soit un taux de croissance annuel composé d'environ 25,89 %.
Quelle entreprise de vélos en libre-service est présente dans le plus de pays ?
Lime est actuellement le plus grand opérateur mondial, présent dans plus de 280 villes réparties dans près de 30 pays sur cinq continents. Tier Mobility et Spin se développent également à l'international, mais avec une orientation plus régionale.
Comment la technologie d'échange de batterie transforme-t-elle la conception des vélos et trottinettes électriques ?
Gogoro a été pionnière dans l'infrastructure d'échange de batterie, qui permet aux usagers de remplacer une batterie déchargée par une batterie pleine en quelques secondes au lieu d'attendre la recharge. Ce modèle élimine l'angoisse de l'autonomie et réduit les coûts d'infrastructure pour les exploitants de flottes.
Quels sont les principaux défis auxquels sont confrontées les entreprises de vélos en libre-service dans les villes ?
Les préoccupations de sécurité liées au stationnement inadapté, les frictions réglementaires avec les municipalités et le coût du maintien de la qualité du parc à grande échelle constituent les principaux défis. Les entreprises qui nouent des partenariats solides avec les villes ont généralement des opérations plus durables.
Les services de vélos électriques en libre-service sont-ils disponibles dans les pays en développement ?
Oui, le marché du vélo électrique en libre-service dans les économies en développement connaît une croissance rapide. Des entreprises comme Hellobike et Migo sont très présentes sur les marchés asiatiques, et le marché global dans ces régions devrait atteindre une ampleur significative d'ici 2025 selon les études sectorielles.
Cet article a été écrit par Leo, de Guangzhou Clipclop Technology Co. Ltd.
Pourquoi les Opérateurs de Flottes Choisissent la Fabrication OEM Directe Tier-1
Avec le déploiement d'opérateurs comme Lime, Tier-Dott et Lyft, la viabilité financière repose sur le coût total de possession (TCO). Dans un cadre d'usage intensif, les vélos standards subissent une usure prématurée et engendrent des coûts de rotation de batterie prohibitifs.
Dans son usine de 25 000 m² au parc industriel de Guangqing (Shijiao, Qingyuan), ClipClop conçoit des plateformes commerciales ultra-robustes. Les cadres en aluminium 6061-T6 (testés à 150 000 cycles de fatigue) intègrent un faisceau étanche IP67, des fixations antivandalisme, des pneus increvables et un système de double batterie échangeable à chaud (UL 2271) qui réduit de 50 % les coûts d'échange sur le terrain.
Ces plateformes intègrent nativement des boîtiers IoT 4G/GPS/BLE compatibles avec Joyride, Vulog et Atom Mobility. Les modèles phares comprennent le ClipClop C1 Step-Through pour Flottes Partagées, le vélo cargo de livraison ClipClop CS04 Cargo Delivery et le vélo utilitaire ClipClop Model M20 Compact Shared Fleet. Nous accompagnons les projets pilotes municipaux et de livraison dès 10 à 20 unités.
Approvisionnement Commercial & Gestion de Flottes avec ClipClop
Déployer des flottes de vélos électriques ou distribuer des VAE sous marque propre exige un partenaire industriel capable d'assurer une production conteneur rigoureuse, un soudage robotisé de haute précision et un contrôle qualité strict par lot. Depuis notre usine de 25 000 m² à Qingyuan, ClipClop fournit des services de fabrication de vélos électriques OEM/ODM complets avec une MOQ accessible de seulement 20 unités par modèle. Chaque commande de conteneur comprend une dotation dédiée en pièces de rechange (2 % de composants gratuits pour garantie), la documentation de conformité internationale (EN 15194, UL 2849, UN38.3) et l'expédition d'échantillons sous 15 jours.
Prêt à évaluer des prototypes industriels pour les plateformes CS01 Fat Tire & CS04 Commercial Utility Platforms ou à négocier des accords de distribution exclusifs ? Contactez l'équipe d'ingénierie ClipClop via notre Portail de Devis Commercial B2B pour obtenir une offre conteneur détaillée et un calendrier de fabrication.
Plus de retours d'expérience OEM.
Cadres de Vélos Électriques pour le Brésil : Aluminium 6061-T6 Anticorrosion Flottes
Vélos Électriques Renforcés pour le Brésil : Cadres Tropicalisés & Pneus 2.4"+
Vélos Électriques de Livraison pour New York : Certification UL 2849 & Flottes
Envoyez votre brief. Nous vous répondrons avec une note d'analyse.
La réponse comprend la faisabilité, le coût d'échantillon, le MOQ et les prochaines étapes de votre projet. Réponse sous 48 heures.