
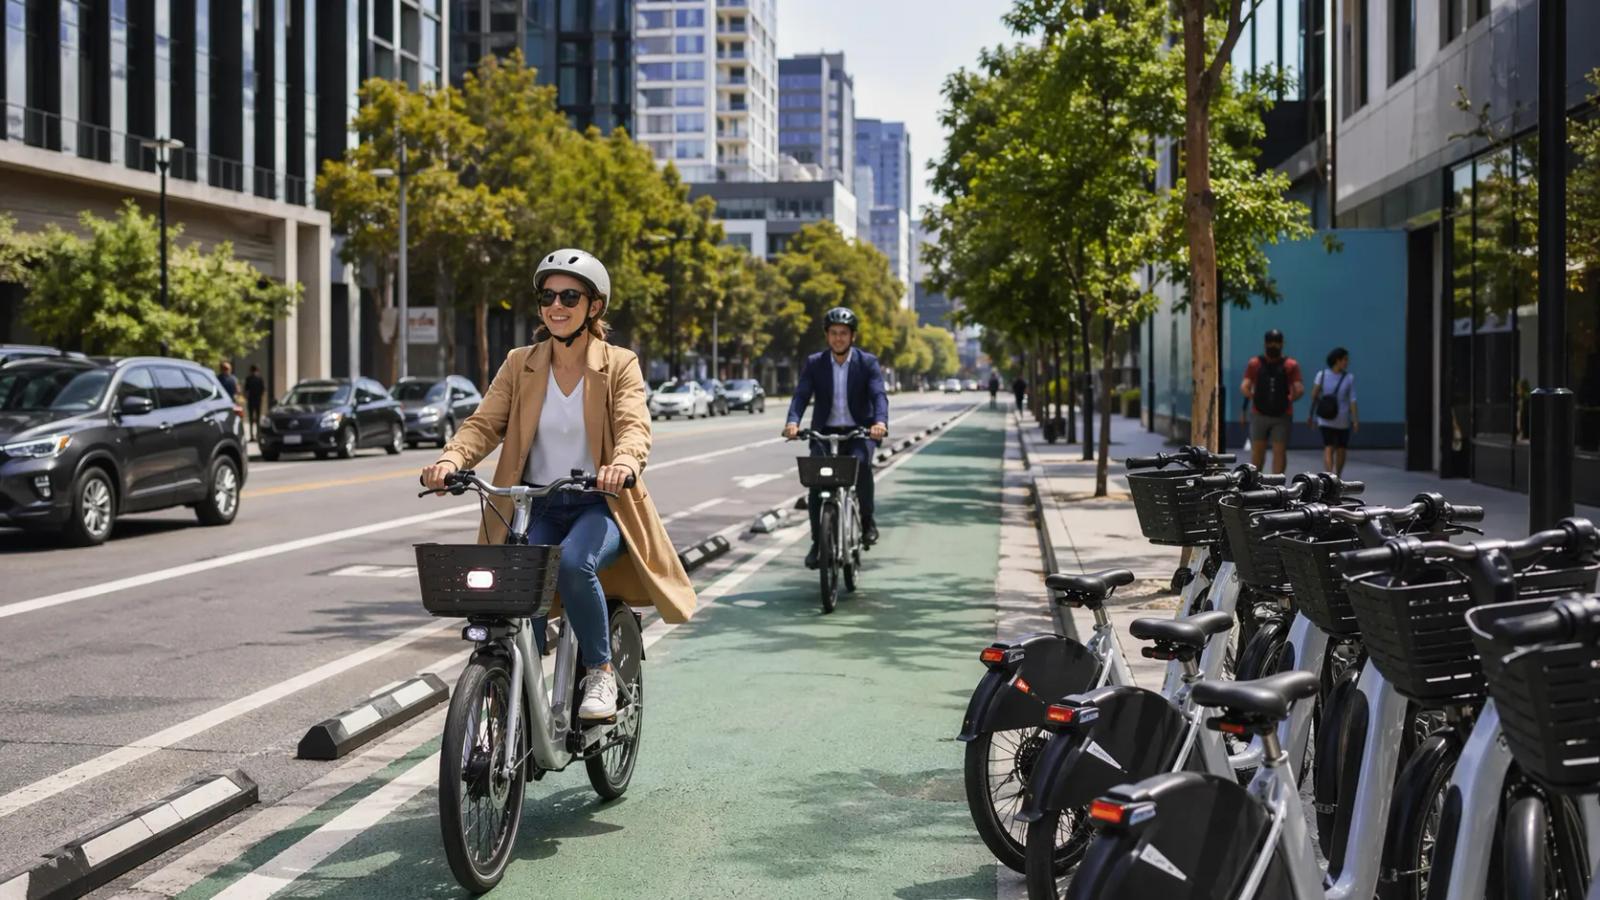
Top 5 empresas de uso compartido de e-bikes en 2026: ¿quiénes están ganando realmente?
Desde el alcance global de Lime hasta la tecnología de intercambio de baterías de Gogoro: estas son las 5 empresas de uso compartido de e-bikes que lideran el mercado en 2026 y lo que las hace dignas
Desde el alcance global de Lime hasta la tecnología de intercambio de baterías de Gogoro: estas son las 5 empresas de uso compartido de e-bikes que lideran el mercado en 2026 y lo que las hace dignas
Al 08 de abril de 2026, el mercado global de e-bike sharing crece a un ritmo notable — y si alguna vez te has confundido sobre qué empresas realmente lideran este espacio, honestamente, no estás solo. La verdad es que la mayoría de la gente solo puede nombrar a dos o tres operadores, mientras docenas de jugadores serios compiten en cinco continentes.
Abastecimiento Directo de Fábrica y Fabricación OEM/ODM con ClipClop
Los socios comerciales pueden inspeccionar nuestra infraestructura de producción en nuestra página de Instalaciones de Fabricación de E-Bikes OEM/ODM, evaluar configuraciones estándar en nuestro CS01 Fat Tire & CS04 Commercial Utility Platforms, o solicitar directamente términos FOB por contenedor en nuestro Portal de Solicitud de Cotización Comercial (MOQ 20).
En este artículo te voy a presentar las cinco empresas que, en mi opinión, sí vale la pena seguir de cerca ahora mismo. Algunas te pueden sorprender. Y voy a ser directo: lo miro desde la perspectiva de alguien que trabaja en el mundo de las e-bikes, así que me baso en noticias reales, datos de mercado y en lo que estas empresas están haciendo de verdad en 2026.
Aprovisionamiento integral de hardware llave en mano para operadores de movilidad compartida y por suscripción
Especificaciones de hardware para flotas comerciales: durabilidad, telemática e intercambio de baterías
Las bicicletas eléctricas de venta al por menor fallan en menos de 90 días en entornos de movilidad compartida. ClipClop fabrica plataformas para flotas compartidas diseñadas específicamente para 3+ años de operación continua al aire libre, conectores eléctricos impermeables IPX7 y compatibilidad con centros de carga centralizados con suministro directo de fábrica.
El panorama del mercado está salvaje en este momento
Antes de entrar a cada empresa, te doy el mapa del terreno. En 2020, el mercado global de bicicletas eléctricas compartidas desplegó alrededor de 1.642 millones de unidades. Para 2027 se proyecta llegar a 10.854 millones de unidades — una tasa de crecimiento anual compuesto de aproximadamente 25.89%. El mercado se valoró en unos 8.58 mil millones de RMB en 2020 y se espera que alcance 67.077 mil millones de RMB para 2027.
¿Qué significa eso en términos simples? La infraestructura de e-bike sharing escala más rápido que casi cualquier otro segmento de movilidad urbana. Y eso genera oportunidades reales — y confusión real — para ciudades, inversionistas y ciclistas de a pie que intentan entender quién de verdad es confiable.
1. Lime — El gigante global que está aprendiendo lecciones duras
Lime se autodenomina la empresa de vehículos eléctricos compartidos más grande del mundo, y honestamente, la escala es difícil de discutir. Operan en más de 280 ciudades en casi 30 países de cinco continentes, ofreciendo tanto bicicletas eléctricas como scooters a precios que de verdad son accesibles para la mayoría de los usuarios urbanos.
Pero aquí está lo que siempre regreso a pensar: la escala no garantiza operaciones fluidas. En septiembre de 2024, el London City Council básicamente puso a Lime en aviso, advirtiendo que si no se atendían las preocupaciones de seguridad por el estacionamiento aleatorio en banquetas y calles, las bicis de Lime saldrían de los boroughs del noroeste en cuestión de meses.
Pienso mucho en esto al evaluar empresas de micromovilidad. El reto no es solo construir un buen producto: es gestionar el comportamiento a nivel de flota. Lime respondió diciendo que entiende la importancia de un servicio seguro y que se compromete a trabajar con el consejo, al mismo tiempo que señaló que el consejo necesita invertir en infraestructura adecuada de estacionamiento. Lo cual nos lleva a… en realidad, no estoy seguro de que la pregunta del financiamiento tenga una respuesta clara todavía. Esa tensión entre operadores y gobiernos locales va a ser una de las historias que definan a esta industria.
Lo que noto de Lime: son el único operador de esta lista con alcance global genuino a escala. Esa experiencia lidiar con entornos regulatorios — desde ciudades europeas hasta mercados del Sudeste Asiático — no se replica de la noche a la mañana.
2. Lyft — Mucho más que solo rides
La mayoría conoce a Lyft como la alternativa a Uber para moverse en las ciudades de EE. UU. Pero esto es lo que me llamó la atención: Lyft ha estado construyendo en silencio un portafolio serio de micromovilidad. Más allá del ride-hailing tradicional, ahora ofrecen bike-sharing y renta de scooters eléctricos en ciudades de todo EE. UU.
Mirando sus resultados financieros del fiscal 2023, Lyft reportó ingresos totales de $4.4 mil millones — un alza del 8% respecto a $4.1 mil millones del fiscal 2022. Su pérdida neta se redujo de forma dramática: de $1.6 mil millones en 2022 a $300 millones en 2023. Esa es una trayectoria relevante, como ver a alguien pasar de “todavía lo estamos armando” a “aquí hay un negocio real”.
No diría que Lyft es la historia de micromovilidad más emocionante, pero probablemente es la más subestimada. Tienen la base de usuarios, la integración de app y las relaciones con las ciudades que la mayoría de los startups matarían por tener. Si deciden empujar más fuerte el e-bike sharing en particular, pueden convertirse en una fuerza real.
3. Tier Mobility — Construyendo al jugador dominante de Europa
Tier Mobility dio un paso importante en 2024 al fusionarse con Dott, otro operador europeo de micromovilidad. El objetivo declarado: crear el operador de movilidad compartida más grande del continente. Creo que este movimiento tiene mucho sentido estratégico. El entorno regulatorio de Europa es complejo, y la escala ayuda en negociaciones con ciudades, mantenimiento de flota y eficiencia de la cadena de suministro.
El enfoque de Tier siempre ha sido el transporte urbano sustentable, específicamente el problema de la “última milla” — ese molesto hueco entre donde te deja el transporte público y a donde realmente necesitas llegar. Sus scooters eléctricos y e-bikes están diseñados justo para esos trayectos cortos y convenientes que hacen más llevable la vida en la ciudad.
Lo que quiero decir es: Tier no intenta reemplazar tu auto ni tu tren. Intenta resolver la parte molesta del final. Y honestamente, eso se siente como el posicionamiento correcto para este mercado.
La empresa opera en 55 ciudades de 11 países según su última actualización pública, y se supone que la fusión con Dott ampliará significativamente ese footprint. Estaré atento a ver si la entidad combinada puede mantener la calidad del servicio mientras escala — esa es la parte difícil.
4. Spin — El pionero estadounidense
Spin me destaca porque son la empresa que literalmente escribió el playbook de la movilidad sin estaciones en Estados Unidos. Lanzaron el primer programa de movilidad sin estaciones en EE. UU. y estuvieron muy involucrados en crear el primer sistema de permisos de movilidad del mundo — lo que significa que muchas de las reglas bajo las que operan otras empresas existen porque Spin ayudó a construirlas.
En septiembre de 2024, la ciudad de San Jose anunció planes para desplegar 1,000 scooters Spin en sus calles, mientras retira gradualmente los scooters Bird restantes. Para mí, eso es un respaldo significativo de una ciudad importante de EE. UU.: San Jose claramente decidió que Spin era el socio que quería para su programa de micromovilidad.
Spin opera scooters eléctricos sin dock en campus y ciudades de Norteamérica y Europa. Su diferenciador histórico ha sido la disposición a trabajar de cerca con gobiernos municipales en requisitos de permisos, un enfoque más costoso y a la vez más sustentable que el “lanza primero, pide permiso después” de algunos competidores.
Te soy honesto: Spin no tiene el footprint global de Lime ni la potencia financiera de Lyft. Pero en relaciones con ciudades y pedigree operativo en el mercado de EE. UU., son tan sólidos como cualquiera.
5. Gogoro — El innovador del battery swap
Gogoro es el outlier de esta lista: no son realmente una empresa de sharing en el sentido tradicional de flota. En cambio, fabrican vehículos eléctricos de dos ruedas con enfoque en su tecnología propietaria de intercambio de baterías. La idea es elegante: en lugar de enchufar para cargar, cambias tu batería agotada por una completamente cargada en una estación de swap, lo que toma más o menos lo mismo que llenar un tanque de gasolina.
Su serie Smartscooter incluye funciones como asiento ergonómico, verificación de huella para desbloquear y una app móvil que te deja monitorear el nivel de batería en tiempo real. Son decisiones de producto genuinamente pensadas para ciclistas urbanos.
Lo interesante en 2026: Gogoro se está asociando con Cycle & Carriage para lanzar vehículos eléctricos de dos ruedas con capacidad de battery-swapping en Singapur. De hecho empezaron a probar esto en marzo de 2024 con foodpanda, el servicio de delivery de comida, para ver cómo rinde la plataforma bajo uso comercial real.
Creo que Gogoro representa una apuesta distinta: no gestión de flota, sino infraestructura y diseño de vehículo. Si el battery swapping se vuelve el estándar para vehículos eléctricos urbanos de dos ruedas, Gogoro puede quedar en una posición muy fuerte. La incógnita es si mercados importantes más allá de Taiwán y Singapur adoptan el modelo.
Qué significa esto para la industria
Mirando estas cinco empresas, me llama la atención lo distintos que son sus enfoques. Lime corre por escala global y lidia con la realidad desordenada de la regulación ciudad por ciudad. Lyft apalanca una plataforma existente para expandir opciones de movilidad de forma gradual. Tier consolida Europa. Spin construye relaciones profundas con ciudades en EE. UU. Y Gogoro apuesta por innovación de hardware e infraestructura.
¿Qué significa esto para ti como ciclista, planificador urbano o alguien interesado en el espacio? Creo que la mayor oportunidad todavía está por delante. Las proyecciones de mercado son enormes: de 1.6 millones de unidades desplegadas a casi 11 millones para 2027. Ese crecimiento tiene que capturarlo alguien, y ahora mismo el panorama competitivo sigue lo bastante fluido como para que los ganadores finales no estén claros.
Mi instinto me dice que los próximos dos años van a separar a las empresas que resolvieron operaciones sustentables con las ciudades de las que solo escalaron demasiado rápido. Las que puedan trabajar de forma productiva con gobiernos locales y mantener de verdad sus flotas van a ganar.
Por Qué los Operadores de Flotas Comerciales Eligen Fabricación OEM Directa de Nivel 1
A medida que los operadores de micromovilidad compartida como Lime, Tier-Dott y Lyft crecen en cientos de ciudades, la batalla financiera clave se ha trasladado a la economía unitaria y al Costo Total de Propiedad (TCO). En entornos comerciales de uso intensivo, las e-bikes convencionales sufren fallas mecánicas tempranas y altos costos de mantenimiento.
Para solucionar esto, la fábrica de 25,000 m² de ClipClop en el Parque Industrial Guangqing (Shijiao, Qingyuan) produce plataformas comerciales reforzadas. Fabricadas con cuadros de aluminio 6061-T6 probados para más de 150,000 ciclos de fatiga, cuentan con cableado impermeable IP67, tornillería antirrobo, neumáticos antipinchazos y sistemas de doble batería intercambiable en caliente (certificadas UL 2271) que reducen el costo operativo de recarga hasta en un 50%.
Además, los cuadros ClipClop integran telemática IoT 4G/GPS/Bluetooth compatible con plataformas de gestión como Joyride, Vulog y Atom Mobility. Las plataformas clave incluyen la ClipClop C1 Step-Through para Flotas Comerciales, la robusta ClipClop CS04 Cargo para Entregas y la compacta ClipClop Model M20 Utilitaria Compartida. Respaldamos programas piloto municipales y flotas de reparto con pedidos iniciales desde 10–20 unidades.
Preguntas frecuentes
¿Cuál es el crecimiento proyectado del mercado de e-bike sharing para 2027?
Se espera que el mercado global de bicicletas eléctricas compartidas crezca de 1.642 millones de unidades desplegadas en 2020 a 10.854 millones de unidades para 2027, lo que representa una tasa de crecimiento anual compuesto de aproximadamente 25.89%.
¿Qué empresa de e-bike sharing opera en más países?
Lime es actualmente el operador global más grande, con presencia en más de 280 ciudades de casi 30 países en cinco continentes. Tier Mobility y Spin también se expanden internacionalmente, pero con un enfoque más regional.
¿Cómo está cambiando el diseño de e-bikes y e-scooters la tecnología de battery-swapping?
Gogoro ha sido pionera en la infraestructura de battery-swapping que permite a los ciclistas intercambiar baterías agotadas por otras completamente cargadas en segundos, en lugar de esperar la carga. Este modelo elimina la ansiedad de autonomía y reduce costos de infraestructura para operadores de flota.
¿Cuáles son los principales retos de las empresas de e-bike sharing en las ciudades?
Las preocupaciones de seguridad por el estacionamiento indebido, la fricción regulatoria con gobiernos municipales y el costo de mantener la calidad de la flota a escala son los principales retos. Las empresas que construyen alianzas sólidas con las ciudades tienden a tener operaciones más sustentables.
¿Hay servicios de e-bike sharing en países en desarrollo?
Sí, el mercado de e-bike sharing en economías en desarrollo crece con rapidez. Empresas como Hellobike y Migo tienen operaciones importantes en mercados asiáticos, y el mercado general en estas regiones se proyecta a alcanzar una escala significativa para 2025 según investigación de la industria.
Este artículo fue escrito por Leo de Guangzhou Clipclop Technology Co. Ltd.
Adquisición Comercial y Suministro de Flotas con ClipClop
El despliegue de flotas de bicicletas eléctricas o la distribución de e-bikes de marca privada requiere un socio de fabricación confiable, capaz de ofrecer producción continua a escala de contenedor, alineación de cuadro soldada por robots y riguroso control de calidad por lote. Desde nuestra fábrica de 25,000 m² en Qingyuan, Guangdong, ClipClop ofrece servicios completos de fabricación de e-bikes OEM/ODM con un MOQ accesible de solo 20 unidades por SKU. Cada orden de contenedor incluye asignación dedicada de refacciones (2% de componentes gratuitos para respaldo de garantía), documentación completa de cumplimiento internacional (EN 15194, UL 2849, UN38.3) y despacho de muestras en 15 días.
¿Listo para evaluar muestras de ingeniería para las plataformas CS01 Fat Tire & CS04 Commercial Utility Platforms o solicitar términos de distribución territorial protegidos? Contacte al equipo de ingeniería de ClipClop mediante nuestro Portal de Cotizaciones Comerciales B2B para recibir un presupuesto detallado de contenedor y calendario de producción.
Más notas de campo OEM.
Cuadros de E-Bikes para Brasil: Aluminio 6061-T6 Resistente a Climas Tropicales
E-Bikes Reforzadas para Latinoamérica: Cuadros Robustos y Llantas 2.4"+ de Flota
Bicicletas Eléctricas para Delivery en Nueva York: Certificación UL 2849 y Carga
Envíe su brief. Le responderemos con un informe técnico.
La respuesta incluye viabilidad, costo de muestra, MOQ y los siguientes pasos para su proyecto. Respondemos en 48 horas.