
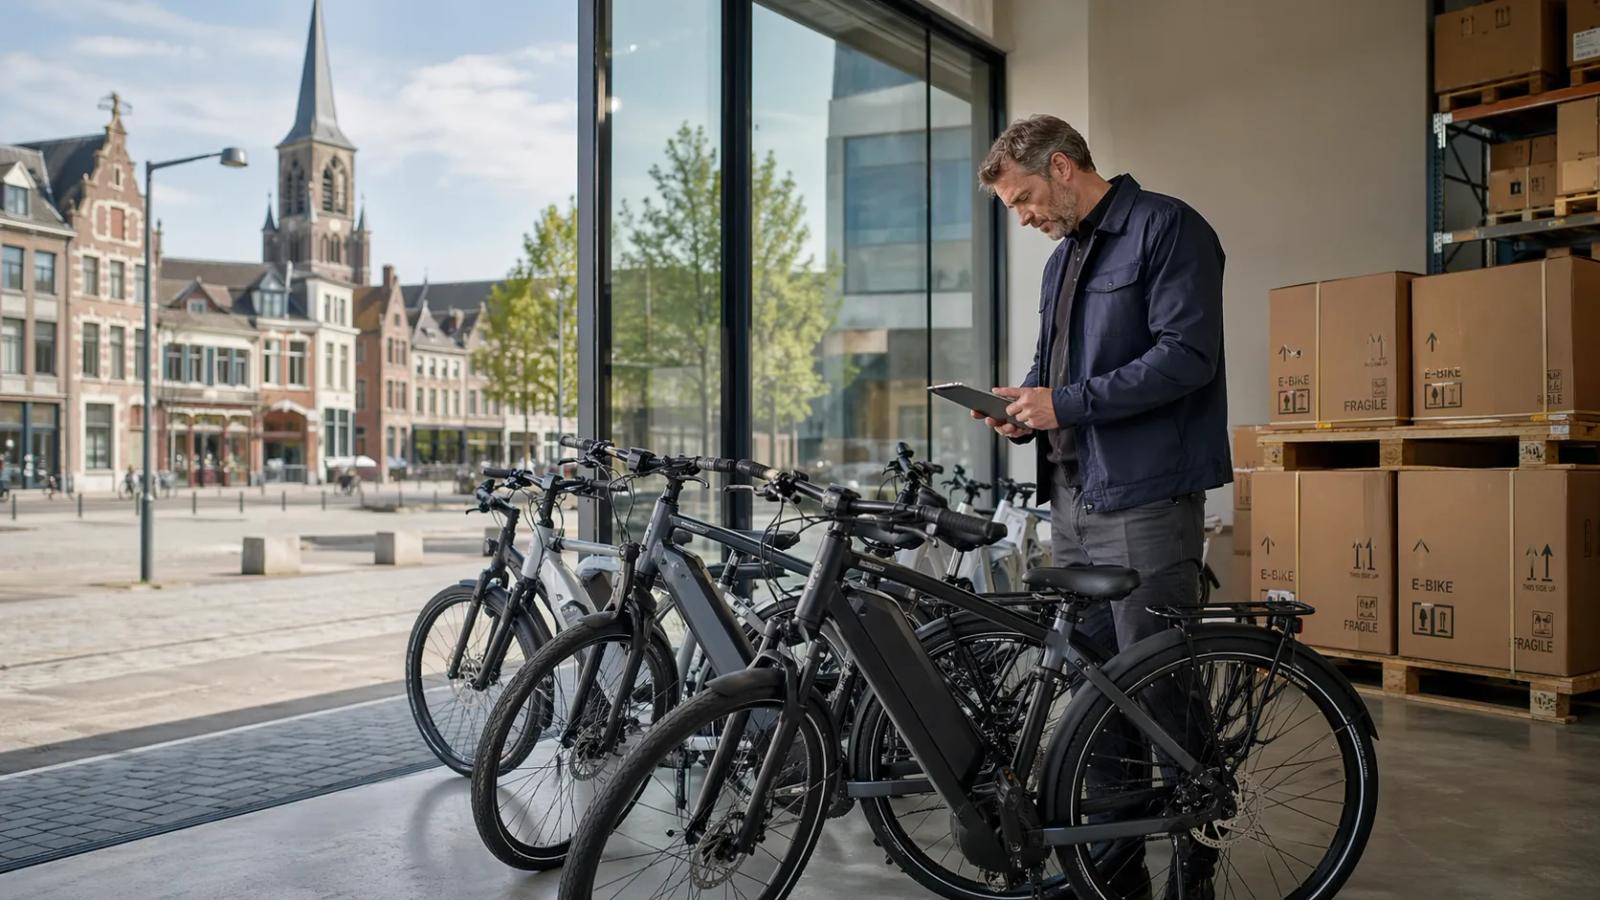
Europese E-Bike Markt 2026: Antidumpingstrategie, Douane-Entrepots & B2B Inkoopgids
EU e-bike-import bereikte 223.000 eenheden in Q2 2024. Maar het echte verhaal zit in de prijsdynamiek — en wat dat betekent voor distributeurs.
EU e-bike-import bereikte 223.000 eenheden in Q2 2024. Maar het echte verhaal zit in de prijsdynamiek — en wat dat betekent voor distributeurs.
E-Bike Invoer in Europa: Antidumpingrechten, SKD/CKD Oorsprong & EN 15194 Certificering
Fabrieksinkoop & OEM/ODM Productie met ClipClop
Zakelijke partners kunnen onze productie-infrastructuur bekijken op onze pagina over OEM/ODM E-Bike Productiefaciliteit, standaardspecificaties bekijken op onze CS01 Fat Tire & CS04 Commercial Utility Platforms, of rechtstreeks FOB-containervoorwaarden aanvragen via onze Zakelijke Offerte-aanvraagportal (MOQ 20).
Op de invoer van complete e-bikes in de EU gelden zware antidumpingheffingen. Voor distributeurs in Nederland, Duitsland en Frankrijk is lokale afmontage via SKD-kits de meest winstgevende route.
ClipClop levert gecertificeerde SKD-pakketten met EN 15194 documentatie, waardoor importeurs profiteren van het lage onderdelentarief van 4,7% en flexibele assemblage.
| Invoerstructuur | Geldende EU-rechten | Assemblagevereiste | Levertijd | ClipClop Levering |
|---|---|---|---|---|
| SKD Onderdelensets | Onderdelentarief (4,7%) | Lokale Eindmontage in EU | 30–45 Dagen Zeevracht | Afgestemde Frame- en Aandrijfsets |
| Complete Fiets (CBU) | Standaard + Antidumpingheffing | Rijklaar | 60–75 Dagen | Hoge Financiële Druk |
| Douane-Entrepot Stock | Rechten pas bij Uitslag | Direct Leverbaar | 3–5 Dagen in EU | Europees Bufferprogramma |
In Duitsland—Europa’s grootste nationale markt—werden in 2025 ongeveer 2 miljoen e-bikes verkocht, een bescheiden daling van 4,8% ten opzichte van 2024, volgens ZIV (Die Fahrradindustrie)-data. Op het oppervlak stortte de vraag niet in. Maar het financiële plaatje is harder: de totale omzet van fietsen en e-bikes in Duitsland daalde 7,7% jaar-op-jaar, door zowel lagere volumes als een lagere gemiddelde verkoopprijs. De gemiddelde e-bikeverkoopprijs in Duitsland ging van €2.650 in 2024 naar €2.550 in 2025. Die verschuiving van €100 telt voor inkopers die prijsverwachtingen voor het kanaal vastzetten, omdat hij laat zien dat de druk op marges van fabrikanten en distributeurs niet beperkt bleef tot de uitverkoopfase—hij hield aan in wat een stabilisatieperiode had moeten zijn.
De conclusie bij de start van 2026 is eenvoudig maar belangrijk: de markt zit niet in een sterk herstel. Ze zit in een fase waarin volume een lagere bodem heeft gevonden, en de prijsdruk aanhoudt ondanks het verhaal van voorraadcorrectie. Inkopers die uitgaan van een schone terugkeer naar prijsniveaus van vóór 2023, werken waarschijnlijk met het verkeerde model.
Wat Q1 2026 al signaleert
Q1 2026 is het moment waarop het verhaal het meest relevant wordt voor huidige inkopers, omdat de maandelijkse bedrijfsdata die dit jaar tot nu toe zijn vrijgegeven actueler zijn dan enige importkop. En het signaal is uitgesproken gemengd.
De officiële openbaarmakingen van Giant Group over 2025 bieden één ankerpunt. De OEM-business van het bedrijf—het bedienen van andere merken die onder eigen naam doorverkopen—groeide als aandeel van de totale omzet, van 26% naar 33% in 2025. Belangrijker: de directie van Giant stelde publiekelijk dat voorraadaanpassingen bij OEM-klanten de afronding naderden. Dat is een betekenisvol signaal: de destocking die al meer dan een jaar de orderstroom onderdrukte, kan eindelijk door het kanaal heen werken.
Maar de maandelijkse omzetcijfers van begin 2026 compliceren dat beeld. Giants omzet daalde in januari 2026 met 21,6% jaar-op-jaar; februari daalde met 40,0%; maart met 17,0%. Dat zijn niet de cijfers van een markt in gezond herstel. Zelfs als de voorraadaanpassing technisch voltooid is, heeft de vraagkant niet dienovereenkomstig gereageerd. De doorverkoop van dealers naar eindconsumenten lijkt nog steeds gedempt, waardoor herbestellingen niet versneld zijn tot het niveau dat een schoon herstel zou signaleren.
De data van Merida wijzen in dezelfde richting, vanuit een andere hoek. De volledige-jaaromzet 2025 van het bedrijf daalde 9,7% jaar-op-jaar, en Bike Europe-rapportage in maart 2026 merkte op dat de druk bij Merida begin 2026 bredere marktomstandigheden weerspiegelde, geen bedrijfsspecifieke problemen. Wanneer twee van de drie grootste e-bikefabrikanten naar volume beide aanhoudende omzetkrimp melden begin 2026, is de eerlijke lezing dat de voorraadcyclus de ergste fase voorbij is, maar dat de vraag nog niet opnieuw is aangehaakt in het tempo dat een echt herstel zou vereisen.
Eén commercieel belangrijk detail uit de Giant-data is het stijgende OEM-aandeel zelf. Terwijl de eigen-merkverkoop onder druk blijft, komt meer van Giants omzet uit het bedienen van andere merken—dus uit het OEM-kanaal waarin de inkopers van ClipClop zelf opereren. Dat suggereert dat OEM-vraag aan de aanbodkant kan stabiliseren, ook als de retailvraag zacht blijft. Voor inkopers die afwegen of ze nu bestellingen plaatsen of wachten, telt dat onderscheid: de bodem kan dichterbij liggen voor OEM-stroom dan voor consumentgerichte merkactiviteit.
Achtergrond: wat Q2 2024 liet zien tijdens de voorraadcorrectie
Q2 2024 is nog steeds relevant omdat het een zichtbaar keerpunt markeerde in importgedrag, maar 2025 en begin 2026 laten zien dat de wending naar stabilisatie ging, niet naar een schone terugkeer van prijszettingsmacht.
In Q2 2024 bereikten de EU e-bike-importen 223.000 stuks, omhoog van 125.000 in Q1—een scherpe sequentiële opleving die destijds leek op het begin van herstel. Ook de importwaarde steeg, maar niet evenredig: het volume groeide 78% kwartaal-op-kwartaal, terwijl de waarde slechts 52% groeide. Die kloof tussen volume en waarde was het eerste signaal dat de opleving deels werd aangedreven door goedkopere zendingen, niet door brede prijssterkte. De gemiddelde eenheidsprijzen uit Taiwan daalden van €1.625 in Q1 naar €877 in juni 2024, een daling van 46% in één kwartaal—een patroon dat past bij agressieve voorraaduiming, niet bij duurzame prijsvorming.
De latere data uit 2025 en Q1 2026 bevestigen die lezing. De EU-importen over heel 2025 lagen nog steeds onder de niveaus van 2023. Giants eigen-merkomzet bleef onder druk, ook terwijl het OEM-stabilisatie meldde. De omzet van Merida over 2025 daalde. Als Q2 2024 echt een nieuwe groeifase had gesignaleerd, zouden die uitkomsten niet passen bij de trajectlijn die we nu zien. De accuratere lezing—en die houdt stand tegen latere data—is dat Q2 2024 een herbevoorradingsstuiter was in een correctie die nog liep, geen schoon herstel (voor meer EU-sourcingcontext, zie onze sourcinggids e-bikes Ghana 2026).
Inkopers die Q2 2024 als groen licht lazen en agressief meebestelden op die stuiter, zaten in de meeste gevallen met verhoogde voorraad tegen prijzen die in 2025 nog steeds naar beneden bijstelden. Dat is precies het risico dat deze achtergrond wil illustreren—en dat inkopers moeten vermijden te herhalen.
Wat inkopers in 2026 moeten doen
De praktische vraag voor 2026 is niet of de markt is hersteld—dat is niet zo—maar hoe je goede sourcingbeslissingen neemt binnen een correctie die dichter bij het einde dan bij het begin kan liggen. Drie concrete verschuivingen in aanpak worden door de hierboven beschreven data ondersteund.
1. Verwar OEM-stabilisatie niet met herstel van retailprijzen. De directie van Giant zegt dat de OEM-voorraadaanpassing bijna klaar is, en het stijgende OEM-omzetaandeel bij Giant bevestigt dat het OEM-kanaal opnieuw bestelt. Maar de maandelijkse omzetdalingen laten zien dat de eindvraag dat niet volgt. Inkopers moeten dit als twee aparte signalen behandelen: de aanbodkant stabiliseert, maar het retailkanaal genereert nog niet de trekkracht die agressieve volume-opbouw zou rechtvaardigen.
2. Herzie aannames over landed cost tegen de prijsrealiteit van 2025, niet de pieken van 2024. Duitse gemiddelde e-bikeverkoopprijzen daalden van €2.650 naar €2.550. Als inkopers kanaalprijzen vastzetten of nieuwe OEM-voorwaarden onderhandelen op basis van een referentiepunt 2023–2024, bouwen ze waarschijnlijk marges in die de markt niet steunt. De EU-importvolumes over heel 2025 bevestigen ook dat de markt geen betekenisvolle, door vraag aangedreven prijscorrectie doormaakte—het was volumestabilisatie onder aanhoudende prijsdruk. Herbestellingsbeslissingen moeten worden beoordeeld tegen actuele marktomstandigheden, niet tegen de verwachting van een snelle terugkeer naar eerdere prijsnormen.
3. Splits inkoopsignalen per kanaal, niet alleen naar geaggregeerd volume. Importvolume, merkomzet en dealer-doorverkoop kunnen tegelijk verschillende verhalen vertellen. Het nuttigste kader voor 2026 is om drie indicatoren apart te volgen: OEM-orderstroom (voor timing aan de aanbodkant), dealervoorraad en afprijzingsintensiteit (voor kanaalgezondheid), en retailprijzen op landniveau (voor markt-specifieke positionering). Handelen op geaggregeerde kopcijfers zonder deze lagen te scheiden is precies wat leidt tot de bestellingsfouten die volgden op Q2 2024.
Veelgestelde vragen
V: Wat suggereert Q1 2026 over de prijsomgeving van e-bikes in Europa?
De maandelijkse bedrijfsdata van Giant en Merida, gecombineerd met Duitse retailprijstrends, wijzen op een markt waarin de prijsdruk niet volledig is verdwenen, ook al is de voorraadcorrectiefase technisch voltooid. Voor inkopers betekent dit dat de prijsomstandigheden gunstiger zijn dan op de piek van 2023–2024, maar nog niet gezond genoeg om de marge-expansie te steunen die bij een echt, door vraag aangedreven herstel hoort. De praktische implicatie is dat inkopers die selectief kunnen toeslaan—met name in het OEM-kanaal waar stabilisatie het meest zichtbaar is (zie ook onze analyse van e-bike-export uit Cambodja voor actuele leveranciersdynamiek)—nu betere instapmomenten kunnen vinden dan wanneer de vraag daadwerkelijk opnieuw aantrekt.
V: Is de voorraadreset voor OEM-inkopers daadwerkelijk voorbij?
Het meest actuele bewijs is dat de voorraadreset aan de aanbodkant de afronding nadert, maar nog niet is omgezet in betere vraagomstandigheden in de retail. De directie van Giant stelde expliciet dat voorraadaanpassingen bij OEM-klanten bijna klaar zijn—een betekenisvol signaal voor inkopers die via OEM-arrangementen sourcen. Maar de aanhoudende omzetdalingen begin 2026 betekenen dat inkopers niet moeten aannemen dat het kanaal nu gezond is—ze moeten de timing van herbestellingen baseren op hun eigen voorraadposities en kanaalfeedback, niet op het verhaal van een voltooide correctie.
V: Waarom kunnen OEM-stabilisatie en zwakke eigen-merkprestaties naast elkaar bestaan?
OEM-stabilisatie en zwakte van het eigen merk kunnen naast elkaar bestaan omdat ze op verschillende punten in de toeleveringsketen opereren en andere concurrentiedynamiek weerspiegelen. Wanneer de OEM-business van Giant groeit als aandeel van de totale omzet, betekent dat dat het bedrijf meer inkomsten haalt uit het bedienen van andere merken dan uit het eigen retailmerk. Dat kan gebeuren terwijl de eigen-merkomzet daalt als de eigen-merkbusiness meer directe retailconcurrentie en prijsdruk ervaart. Voor inkopers is dit patroon significant: het betekent dat OEM-relaties stabielere vraagsignalen kunnen bieden dan eigen-merkanalen, zelfs wanneer beide onder dezelfde fabrikant vallen.
V: Welke indicatoren tellen in 2026 zwaarder dan importvolume?
Drie indicatoren zijn in 2026 nuttiger dan geaggregeerd importvolume: maandelijkse fabrikantomzet (Giant publiceert dit maandelijks en het is openbaar beschikbaar), dealer-doorverkoop en voorraadrapporten uit openbaarmakingen op merkniveau, en gemiddelde verkoopprijsdata op landniveau waar beschikbaar. Importvolume vertelt hoeveel het kanaal is binnengekomen; deze drie indicatoren vertellen of het kanaal die voorraad daadwerkelijk doorbeweegt naar eindconsumenten.
Bronnen en methodologie
Dit artikel gebruikt openbaar beschikbare import- en marktrapportage via Eurostat-gebaseerde industriële dekking, financiële openbaarmakingen van bedrijven en nationale marktdata tot en met Q1 2026. Belangrijke bronnen omvatten Bike Europe-rapportage over EU e-bike-importtotalen voor 2025; ZIV (Die Fahrradindustrie)-marktdata voor Duitsland 2025; financiële openbaarmakingen van Giant Group, inclusief jaarresultaten 2025 en maandelijkse omzetdata 2026; en industriële dekking van Merida via Bike Europe, maart 2026. Alle cijfers op bedrijfsniveau komen uit openbare openbaarmakingen of geverifieerde industriële rapportage. Waar interpretaties worden gemaakt, zijn die duidelijk als zodanig gelabeld.
Over de auteur
ClipClop Engineering-team is betrokken bij internationale e-bike-sourcing en B2B-marktcommunicatie bij Guangzhou Clipclop Technology Co. Ltd. Hij schrijft over leveranciersbeoordeling, exportvraag en productpositionering voor overzeese inkopers.
ClipClop productiestandaarden & bouwkwaliteit
Discover our factory-direct OEM/ODM e-bike solutions: ClipClop L1 All-Round E-Bike, the versatile ClipClop M26 Mountain Platform, and ClipClop OEM/ODM Customization Services, backed by direct factory wholesale pricing and comprehensive warranty support.
Commerciële Inkoop en Vlootbevoorrading met ClipClop
Het inzetten van elektrische fietsvloten of het distribueren van private-label e-bikes vereist een betrouwbare productiepartner die consistente containervolumes, robotgelaste frame-uitlijning en strenge kwaliteitscontroles per batch kan garanderen. Vanuit onze fabriek van 25.000 m² in Qingyuan levert ClipClop end-to-end OEM/ODM productiediensten voor elektrische fietsen met een toegankelijke MOQ van slechts 20 eenheden per model. Elke containerorder bevat een reserveonderdelentoewijzing (2% gratis garantiecomponenten), volledige internationale compliance-documentatie (EN 15194, UL 2849, UN38.3) en verzending van samples binnen 15 dagen.
Klaar om prototypes te beoordelen voor de CS01 Fat Tire & CS04 Commercial Utility Platforms of exclusieve distributierechten te bespreken? Neem contact op met het ClipClop Engineering-team via onze B2B Zakelijke Offerteportal voor een gedetailleerde containerofferte en productieplanning.
Meer OEM-veldnotities.
E-Bike Frames voor Brazilië: Corrosiebestendig 6061-T6 Aluminium voor Tropische Vloten
Zware Tropische E-Bikes voor Brazilië: Versterkte Frames & 2.4"+ Brede Banden
Bezorg-E-Bikes voor New York City: UL 2849 Certificering & Zware Vloten
Stuur uw briefing. We reageren met een technische evaluatie.
De reactie bevat haalbaarheid, monsterkosten, MOQ en de volgende stappen voor uw project. We reageren binnen 48 uur.