
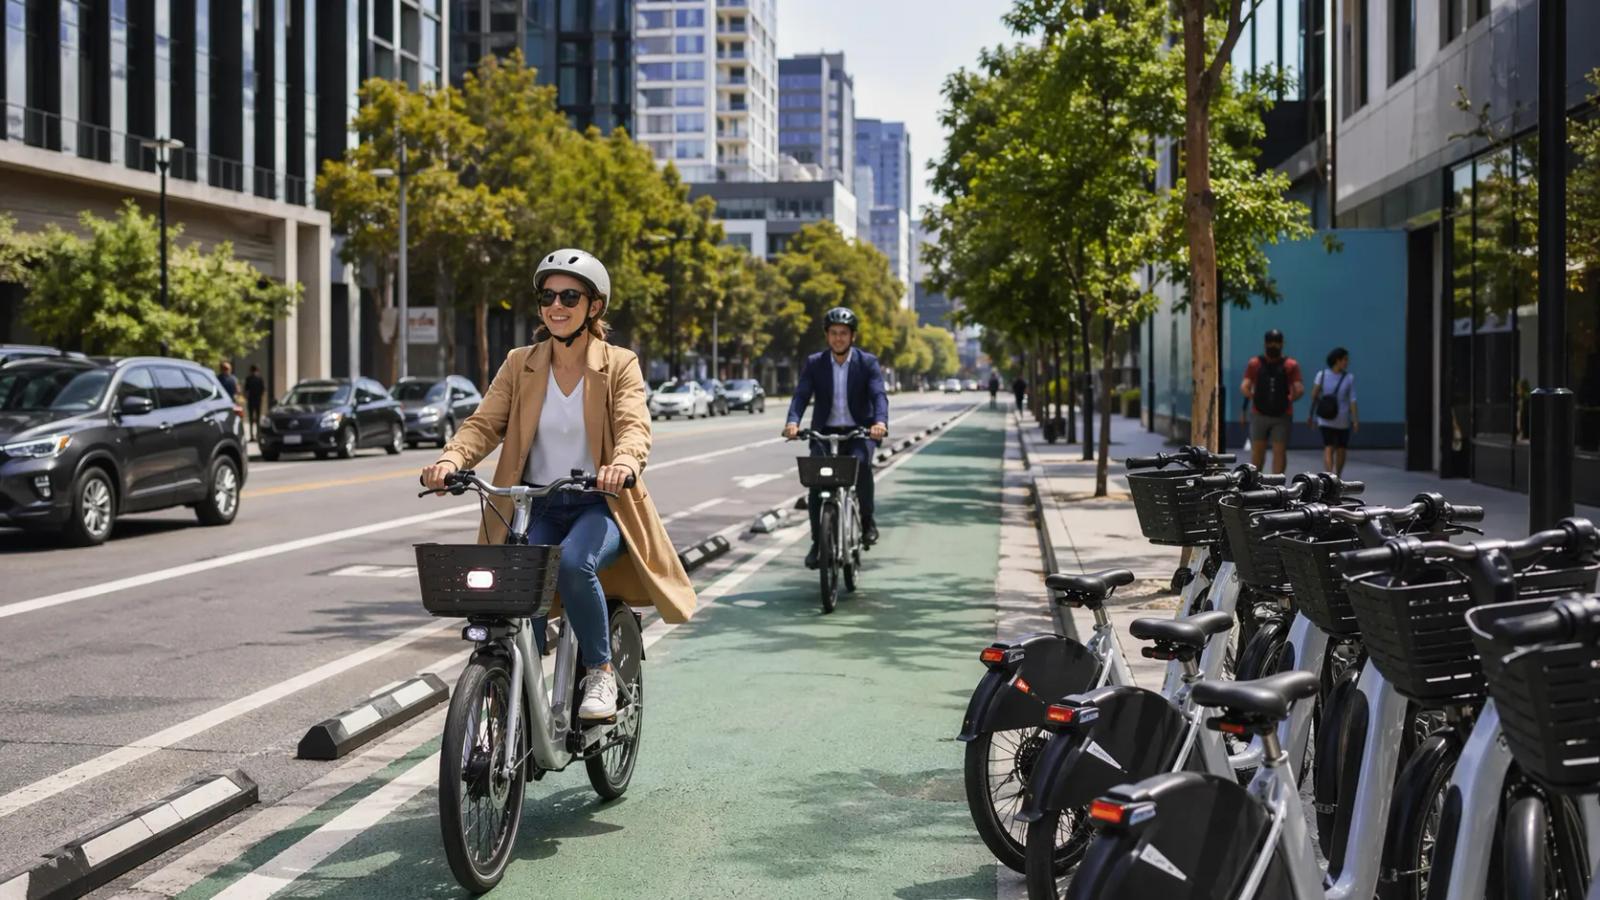
Top 5 E-Bike-Sharing-Unternehmen 2026: Wer setzt wirklich durch?
Von Limes globaler Reichweite bis zu Gogoros Akku-Swap-Technologie – hier sind die fünf E-Bike-Sharing-Unternehmen, die 2026 den Markt führen und warum jedes davon einen Blick wert ist.
Von Limes globaler Reichweite bis zu Gogoros Akku-Swap-Technologie – hier sind die fünf E-Bike-Sharing-Unternehmen, die 2026 den Markt führen und warum jedes davon einen Blick wert ist.
Stand 8. April 2026 wächst der globale E-Bike-Sharing-Markt in einem beeindruckenden Tempo – und wenn Sie sich jemals gefragt haben, welche Unternehmen diesen Bereich tatsächlich anführen, sind Sie damit definitiv nicht allein. Die Wahrheit ist: Die meisten Menschen können nur zwei oder drei Betreiber nennen, während Dutzende ernsthafter Akteure auf fünf Kontinenten im Wettbewerb stehen.
Direktbeschaffung ab Werk & OEM/ODM-Fertigung mit ClipClop
Geschäftspartner können unsere Produktionsinfrastruktur auf unserer Seite für OEM/ODM E-Bike Fertigungsstätte einsehen, Standardkonfigurationen auf unserer CS01 Fat Tire & CS04 Commercial Utility Platforms prüfen oder direkt FOB-Konditionen für Container über unser B2B-Angebotsportal (MOQ 20) anfragen.
In diesem Beitrag führe ich Sie durch die fünf Unternehmen, die meiner Einschätzung nach gerade jetzt wirklich beobachtenswert sind. Manche davon werden Sie vielleicht überraschen. Und ich möchte von Anfang an ehrlich sein – ich betrachte das Ganze aus der Perspektive eines Menschen, der in der E-Bike-Branche arbeitet. Ich stütze mich also auf echte Nachrichten, Marktdaten und darauf, was diese Unternehmen 2026 tatsächlich tun.
Schlüsselfertige Hardware-Beschaffung für Shared- und Abonnement-Mobilitätsbetreiber
Hardware-Spezifikationen für kommerzielle Flotten: Langlebigkeit, Telematik und Batteriewechsel
Standardisierte Elektrofahrräder aus dem Einzelhandel versagen innerhalb von 90 Tagen in Shared-Mobility-Umgebungen. ClipClop fertigt speziell entwickelte Shared-Fleet-Plattformen, die für 3+ Jahre kontinuierlichen Außerbetrieb, wasserdichte elektrische IPX7-Stecker und Kompatibilität mit zentralisierten Ladehubs mit direkter Fabrikbelieferung ausgelegt sind.
Die Marktlage ist geradezu explosiv
Bevor wir uns die einzelnen Unternehmen ansehen, möchte ich Ihnen den Überblick geben. Im Jahr 2020 wurden weltweit rund 1,642 Millionen E-Bikes im Sharing-Modell eingesetzt. Bis 2027 sollen es voraussichtlich 10,854 Millionen sein – das entspricht einer durchschnittlichen jährlichen Wachstumsrate von etwa 25,89 %. Der Markt wurde im Jahr 2020 mit rund 8,58 Milliarden RMB bewertet und soll bis 2027 ein Volumen von 67,077 Milliarden RMB erreichen.
Was bedeutet das in einfachen Worten? Die Infrastruktur für E-Bike-Sharing skaliert schneller als fast jeder andere urbane Mobilitätsbereich. Und das eröffnet sowohl echte Chancen als auch echte Verwirrung – für Städte, Investoren und ganz normale Fahrer, die herausfinden wollen, wer tatsächlich verlässlich ist.
1. Lime – Der globale Riese, der hart lernt
Lime bezeichnet sich selbst als das weltweit größte Shared-Electric-Vehicle-Unternehmen, und ehrlich gesagt ist diese Größenordnung kaum zu widerlegen. Lime ist in mehr als 280 Städten in fast 30 Ländern auf fünf Kontinenten aktiv und bietet sowohl E-Bikes als auch E-Scooter zu Preisen an, die für die meisten Stadtbewohner wirklich erschwinglich sind.
Aber eines beschäftigt mich immer wieder: Größe allein bedeutet noch nicht, dass der Betrieb reibungslos läuft. Im September 2024 hat der Stadtrat von London Lime quasi verwarnt und angekündigt, dass die Lime-Bikes aus den nordwestlichen Stadtbezirken abgezogen würden, wenn die Sicherheitsprobleme rund um das wahllose Abstellen auf Gehwegen und Straßen nicht in den Griff kämen.
Ich denke bei der Bewertung von Mikromobilitätsunternehmen oft darüber nach. Die eigentliche Herausforderung besteht nicht nur darin, ein gutes Produkt zu bauen, sondern darin, das Nutzerverhalten auf Flottenebene in den Griff zu bekommen. Lime antwortete damals, man verstehe die Bedeutung eines sicheren Angebots und sei entschlossen, mit dem Stadtrat zusammenzuarbeiten, wies aber gleichzeitig darauf hin, dass die Stadt ihrerseits in eine ordentliche Parkinfrastruktur investieren müsse. Was mich zur nächsten Frage bringt: Ich bin mir nicht sicher, ob die Finanzierungsfrage bereits eine klare Antwort hat. Dieses Spannungsfeld zwischen Betreibern und Stadtverwaltungen wird eine der prägenden Geschichten dieser Branche bleiben.
Was mir an Lime auffällt: Sie sind der einzige Betreiber auf dieser Liste mit einer wirklich globalen Reichweite in dieser Größenordnung. Diese Erfahrung im Umgang mit unterschiedlichsten regulatorischen Umgebungen – von europäischen Städten bis hin zu südostasiatischen Märkten – lässt sich nicht über Nacht kopieren.
2. Lyft – Mehr als nur Mitfahrgelegenheiten
Die meisten kennen Lyft als die Uber-Alternative für die Fortbewegung in amerikanischen Städten. Was meine Aufmerksamkeit geweckt hat: Lyft baut seit einiger Zeit still und leise ein ernstzunehmendes Mikromobilitätsportfolio auf. Neben dem klassischen Ride-Hailing bietet das Unternehmen inzwischen Bike-Sharing und E-Scooter-Vermietung in Städten in den gesamten USA an.
Schaut man sich die Finanzergebnisse für das Geschäftsjahr 2023 an, meldete Lyft einen Gesamtumsatz von 4,4 Milliarden US-Dollar – ein Plus von 8 % gegenüber 4,1 Milliarden US-Dollar im Geschäftsjahr 2022. Der Nettoverlust verringerte sich deutlich von 1,6 Milliarden US-Dollar im Jahr 2022 auf 300 Millionen US-Dollar im Jahr 2023. Das ist ein bemerkenswerter Verlauf – ungefähr so, als würde man zusehen, wie jemand vom „Wir probieren das aus" zum „Wir haben hier ein echtes Geschäft" wechselt.
Ich würde nicht sagen, dass Lyft die spannendste Mikromobilitäts-Story ist, aber wahrscheinlich die am meisten unterschätzte. Lyft verfügt über einen bestehenden Fahrerstamm, eine integrierte App und die Beziehungen zu Städten, für die viele Startups einiges geben würden. Wenn sich Lyft entschließt, das E-Bike-Sharing gezielter auszubauen, könnte das Unternehmen eine echte Größe werden.
3. Tier Mobility – Aufbau des dominanten europäischen Anbieters
Tier Mobility hat 2024 einen wichtigen Schritt gemacht und ist mit Dott fusioniert, einem anderen europäischen Mikromobilitätsbetreiber. Das erklärte Ziel: der größte Shared-Mobility-Anbieter auf dem Kontinent werden. Ich halte diesen Schritt strategisch für sehr sinnvoll. Das regulatorische Umfeld in Europa ist komplex, und mit entsprechender Größe lassen sich Stadtverhandlungen, Flottenwartung und Lieferketteneffizienz deutlich besser bewältigen.
Tier hat sich schon immer auf nachhaltige urbane Mobilität konzentriert, insbesondere auf das Thema „Last Mile" – also die lästige Lücke zwischen der Haltestelle des öffentlichen Nahverkehrs und dem eigentlichen Ziel. Die E-Scooter und E-Bikes von Tier sind genau für diese kurzen, bequemen Fahrten konzipiert, die das Stadtleben erträglicher machen.
Anders gesagt: Tier will weder Ihr Auto noch Ihren Zug ersetzen. Tier will den nervigen Teil am Ende der Strecke lösen. Und ehrlich gesagt passt diese Positionierung hervorragend zu diesem Markt.
Nach den letzten öffentlichen Angaben ist das Unternehmen in 55 Städten in 11 Ländern aktiv, und die Dott-Fusion soll diese Präsenz deutlich erweitern. Ich werde genau beobachten, ob das fusionierte Unternehmen die Servicequalität beim Wachsen halten kann – das ist der schwierige Teil.
4. Spin – Der amerikanische Pionier
Spin fällt für mich auf, weil das Unternehmen buchstäblich das Playbook für stationslose Mobilität in den Vereinigten Staaten geschrieben hat. Spin hat das erste stationslose Mobilitätsprogramm in den USA gestartet und war maßgeblich an der Entwicklung des weltweit ersten Mobilitäts-Genehmigungssystems beteiligt – ein Großteil der Regeln, unter denen andere Unternehmen heute arbeiten, existiert, weil Spin mitgeholfen hat, sie aufzubauen.
Im September 2024 kündigte die Stadt San José an, 1.000 Spin-Scooter auf ihren Straßen einzusetzen und gleichzeitig die verbliebenen Bird-Scooter schrittweise aus dem Verkehr zu ziehen. Für mich ist das eine deutliche Bestätigung durch eine große US-amerikanische Stadt – San José hat sich offensichtlich bewusst für Spin als Partner für sein Mikromobilitätsprogramm entschieden.
Spin betreibt docklose E-Scooter auf Campusgeländen und in Städten in ganz Nordamerika und Europa. Das historische Alleinstellungsmerkmal war die Bereitschaft, eng mit Stadtverwaltungen bei Genehmigungsanforderungen zusammenzuarbeiten – das ist teurer, aber nachhaltiger als der Ansatz mancher Wettbewerber, die erst launchen und später um Erlaubnis fragen.
Ich möchte ehrlich mit Ihnen sein: Spin hat nicht die globale Reichweite von Lime und nicht die Finanzkraft von Lyft. Aber was die Beziehungen zu Städten und die operativen Erfahrungen auf dem US-Markt angeht, ist Spin so solide wie kaum ein anderer Anbieter.
5. Gogoro – Der Innovator beim Akku-Wechsel
Gogoro ist der Außenseiter in dieser Liste – Gogoro ist im klassischen Sinne kein Sharing-Unternehmen mit eigener Flotte. Stattdessen stellt Gogoro elektrische Zweiräder her und setzt auf eine eigene Akku-Wechsel-Technologie. Die Idee ist elegant: Statt das Fahrzeug zum Laden an die Steckdose zu hängen, tauscht man den leeren Akku an einer Wechselstation gegen einen vollständig geladenen – das dauert ungefähr so lange wie ein Tankstopp.
Die Smartscooter-Serie bietet unter anderem eine ergonomische Sattelform, eine Fingerabdruck-Entsperrung und eine App, mit der man den Akkustand in Echtzeit im Blick hat. Das sind durchdachte Produktentscheidungen für urbane Fahrerinnen und Fahrer.
Was 2026 interessant ist: Gogoro kooperiert mit Cycle & Carriage, um elektrische Zweiräder mit Akku-Wechsel-Funktion in Singapur auf den Markt zu bringen. Bereits im März 2024 startete Gogoro gemeinsam mit dem Lieferdienst foodpanda einen Praxistest, um zu sehen, wie sich die Plattform unter realen gewerblichen Bedingungen schlägt.
Gogoro verfolgt meiner Einschätzung nach eine andere Wette – nicht Flottenmanagement, sondern Infrastruktur und Fahrzeugdesign. Sollte sich der Akku-Wechsel als Standard für urbane elektrische Zweiräder durchsetzen, könnte Gogoro eine sehr starke Position einnehmen. Die große Unbekannte ist, ob wichtige Märkte jenseits von Taiwan und Singapur dieses Modell übernehmen.
Was das für die Branche bedeutet
Wenn ich diese fünf Unternehmen gemeinsam betrachte, fällt mir auf, wie unterschiedlich ihre Ansätze sind. Lime rennt um globale Skalierung und kämpft mit der unübersichtlichen Realität stadtweiser Regulierung. Lyft nutzt eine bestehende Plattform, um das Mobilitätsangebot schrittweise zu erweitern. Tier konsolidiert Europa. Spin baut in den USA tiefe Beziehungen zu Städten auf. Und Gogoro setzt auf Hardware- und Infrastruktur-Innovation.
Was bedeutet das für Sie als Fahrerin oder Fahrer, als Stadtplanerin oder Stadtplaner oder als jemand, der sich generell für diesen Bereich interessiert? Ich denke, die größte Chance liegt noch vor uns. Die Marktprognosen sind beeindruckend – von 1,6 Millionen ausgelieferten Einheiten auf fast 11 Millionen bis 2027. Dieses Wachstum muss von irgendjemandem aufgefangen werden, und die Wettbewerbslandschaft ist derzeit noch so im Fluss, dass die endgültigen Gewinner noch nicht feststehen.
Mein Bauchgefühl sagt mir: Die nächsten zwei Jahre werden die Unternehmen trennen, die nachhaltige Stadtoperationen gemeistert haben, von denen, die einfach nur zu schnell gewachsen sind. Die Anbieter, die produktiv mit lokalen Behörden zusammenarbeiten und ihre Flotten tatsächlich instand halten, werden sich durchsetzen.
Warum kommerzielle Flottenbetreiber auf direkte Tier-1-OEM-Fertigung setzen: Robuste Haltbarkeit & Integriertes IoT
Mit der globalen Expansion von Sharing-Flotten wie Lime, Tier-Dott und Lyft verlagert sich der wirtschaftliche Erfolg auf die Gesamtbetriebskosten (TCO). Im anspruchsvollen Dauereinsatz führen Standardräder zu hohen Ausfallraten und teuren Akkutauschzyklen.
ClipClops 25.000 m² Werk im Guangqing Industrial Park (Shijiao, Qingyuan) fertigt speziell verstärkte Flottenplattformen. Ausgestattet mit 6061-T6-Aluminium-Tiefeinsteigerrahmen (getestet für über 150.000 Belastungszyklen), IP67-wasserdichten Kabelbäumen, manipulationssicheren Schrauben, pannensicheren Reifen und Hot-Swap-Doppelakkus (UL 2271), die den logistischen Ladeaufwand um bis zu 50 % reduzieren.
Darüber hinaus verfügen die ClipClop-Rahmen über integrierte 4G/GPS/BLE-IoT-Telematikmodule (kompatibel mit Joyride, Vulog, Atom Mobility). Zu den Top-Flottenmodellen zählen das ClipClop C1 Step-Through Commercial Fleet E-Bike, das Schwerlast-Lieferrad ClipClop CS04 Cargo Delivery E-Bike und das kompakte ClipClop Model M20 Shared Utility Bike. Wir unterstützen Pilotprojekte und Lieferflotten mit Mindestmengen ab 10–20 Einheiten.
Häufig gestellte Fragen
Wie wird das Wachstum des E-Bike-Sharing-Marktes bis 2027 prognostiziert?
Der globale Markt für gesharete E-Bikes wird voraussichtlich von 1,642 Millionen ausgelieferten Einheiten im Jahr 2020 auf 10,854 Millionen Einheiten im Jahr 2027 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate von rund 25,89 % entspricht.
Welches E-Bike-Sharing-Unternehmen ist in den meisten Ländern vertreten?
Lime ist derzeit der größte globale Betreiber und in über 280 Städten in fast 30 Ländern auf fünf Kontinenten präsent. Auch Tier Mobility und Spin expandieren international, allerdings mit stärkerem regionalem Fokus.
Wie verändert die Akku-Wechsel-Technologie das Design von E-Bikes und E-Scootern?
Gogoro hat eine Akku-Wechsel-Infrastruktur entwickelt, bei der Fahrerinnen und Fahrer leere Akkus in Sekunden gegen voll geladene tauschen können, statt auf das Aufladen zu warten. Dieses Modell beseitigt Reichweitenangst und senkt die Infrastrukturkosten für Flottenbetreiber.
Was sind die größten Herausforderungen für E-Bike-Sharing-Unternehmen in Städten?
Sicherheitsbedenken rund um fehlerhaftes Abstellen, regulatorische Reibung mit Stadtverwaltungen und die Kosten für die Instandhaltung einer Flotte in großem Maßstab sind die zentralen Herausforderungen. Anbieter, die starke Partnerschaften mit Städten aufbauen, arbeiten in der Regel nachhaltiger.
Gibt es E-Bike-Sharing-Angebote auch in Entwicklungsländern?
Ja, der E-Bike-Sharing-Markt in Entwicklungsländern wächst rasant. Unternehmen wie Hellobike und Migo sind auf asiatischen Märkten stark vertreten, und der Gesamtmarkt in diesen Regionen wird Branchenprognosen zufolge bis 2025 ein beachtliches Volumen erreichen.
Dieser Artikel wurde verfasst von Leo von Guangzhou Clipclop Technology Co. Ltd.
Gewerbliche Beschaffung & Flottenversorgung mit ClipClop
Der Aufbau von E-Bike-Flotten oder der Vertrieb von Private-Label-Rädern erfordert einen verlässlichen Fertigungspartner mit zertifizierter Container-Produktion, robotergeschweißter Rahmenpräzision und lückenloser Chargen-Qualitätskontrolle. Aus unserer 25.000 m² großen Fabrik in Qingyuan bietet ClipClop durchgängige OEM/ODM E-Bike-Herstellungsdienste mit einer wirtschaftlichen MOQ von nur 20 Einheiten pro SKU. Jeder Containerauftrag beinhaltet ein garantiertes Ersatzteilkontingent (2 % kostenlose Garantiekomponenten), internationale Konformitätsdokumente (EN 15194, UL 2849, UN38.3) und einen 15-tägigen Musterversand.
Bereit zur Musterprüfung für die CS01 Fat Tire & CS04 Commercial Utility Platforms oder zur Vereinbarung geschützter Händlergebiete? Kontaktieren Sie das ClipClop Engineering-Team über unser Gewerbliches B2B-Anfrageportal für eine detaillierte Containerkalkulation und Produktionsplanung.
Weitere OEM-Praxisberichte.
E-Bike-Rahmen für Brasilien: Korrosionsbeständiges 6061-T6-Alu für Tropenflotten
Tropen-E-Bikes für Brasilien: Verstärkte Rahmen & 2.4"+ Breitreifen für Flotten
Liefer-E-Bikes für New York City: UL 2849-Zertifizierung & Schwerlast-Flotten
Senden Sie Ihr Briefing. Wir antworten mit einer Machbarkeitsanalyse.
Die Antwort umfasst Machbarkeit, Musterkosten, MOQ und die nächsten Projektschritte. Wir antworten innerhalb von 48 Stunden.